EVA REMOLINA / AMIC – 14/11/2026
La inflació és l’augment generalitzat i sostingut dels preus dels productes i serveis durant un període de temps. No vol dir que tots els articles s’encareixin igual ni que ho facin al mateix moment, sinó que, en conjunt, viure costa més. Aquest fenomen pot tenir diferents causes. Una de les més habituals és l’augment del cost de producció: si a les empreses els costa més comprar matèries primeres, transportar mercaderies o pagar l’energia, sovint acaben traslladant una part d’aquest increment al consumidor. També hi influeix la demanda. Quan moltes persones volen comprar un mateix producte i l’oferta no és suficient, els preus poden pujar. A més, factors externs com els conflictes internacionals, les crisis energètiques, les males collites o les dificultats en les cadenes de subministrament poden acabar repercutint en la butxaca de les famílies.
L’augment dels preus no es queda en les estadístiques econòmiques. Es trasllada directament a les decisions que prenem cada dia.
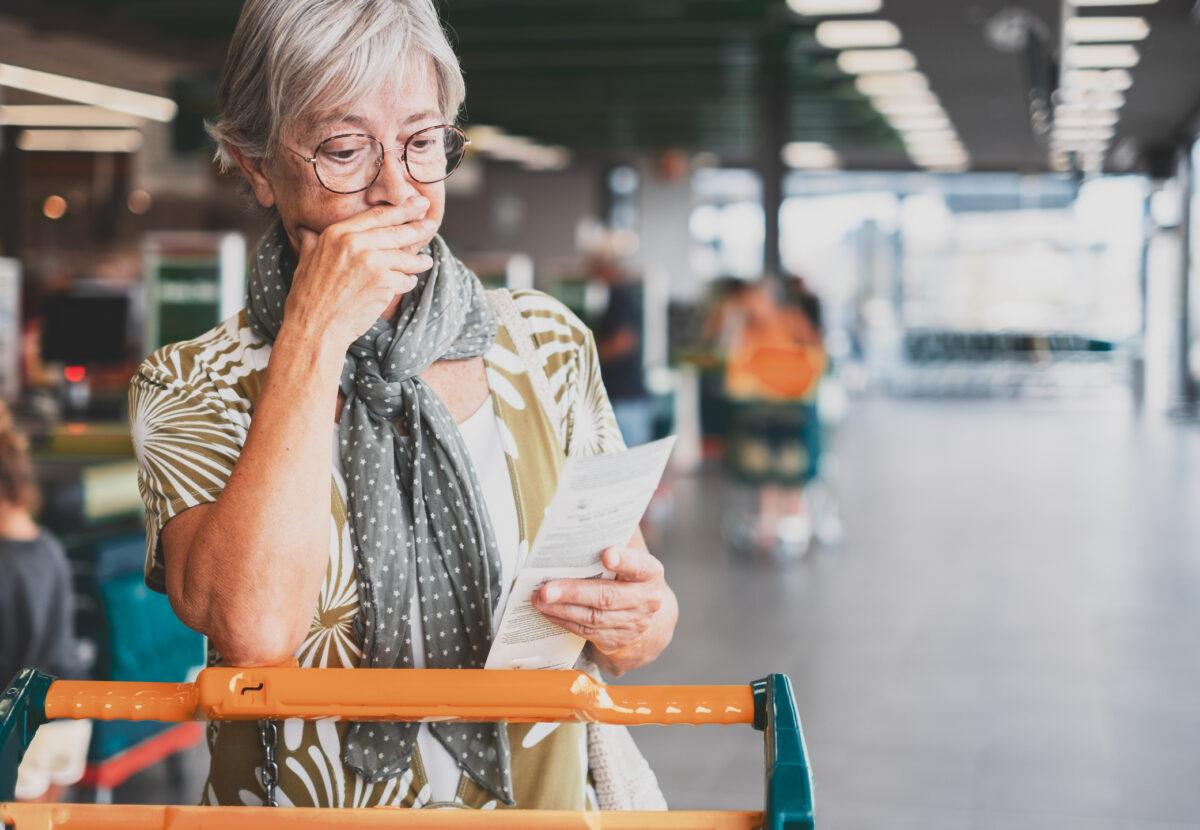
La cistella de la compra, cada vegada més cara. L’alimentació és una de les partides que més condiciona el pressupost familiar. Quan apugen els preus dels aliments bàsics, moltes llars opten per canviar de marques, aprofitar més les ofertes o reduir la compra de determinats productes.
Les factures de la llar. L’electricitat, el gas, l’aigua i altres subministraments també poden representar una despesa important. Quan s’encareixen, les famílies intenten ajustar els consums, canviar hàbits o buscar tarifes més econòmiques.
L’habitatge i les hipoteques. Les pujades dels tipus d’interès poden encarir les quotes de les hipoteques variables, mentre que l’augment dels lloguers dificulta encara més l’accés a l’habitatge. Cal tenir present que els tipus d’interès i la inflació són fenòmens diferents, tot i que estan relacionats.
Menys diners per a l’oci. Quan les despeses imprescindibles s’emporten una part més gran dels ingressos, les primeres partides que acostumen a retallar-se són les sortides, els viatges, les activitats extraescolars o les petites compres que abans ens podíem permetre sense pensar-hi gaire.
La inflació no afecta tothom de la mateixa manera. Les llars amb ingressos baixos acostumen a patir-ne més les conseqüències perquè destinen una part important del pressupost a necessitats bàsiques com l’alimentació, l’habitatge i l’energia.
Quan aquests productes i serveis s’encareixen, queda molt poc marge per estalviar o afrontar una despesa inesperada. En canvi, les famílies amb més capacitat econòmica poden tenir més facilitat per adaptar-se als increments de preus.
També hi ha una qüestió important: els salaris no sempre evolucionen al mateix ritme que la inflació. Si els ingressos es mantenen estables mentre el cost de la vida augmenta, la pèrdua de poder adquisitiu és inevitable.
No podem controlar l’evolució dels preus, però sí que podem revisar alguns hàbits per evitar que les despeses se’ns escapin de les mans. Petits canvis que, mantinguts en el temps, poden representar un estalvi interessant.
Revisar el pressupost mensual: anotar els ingressos i les despeses permet saber on van a parar els diners i detectar quines partides es poden ajustar.
Planificar la compra: preparar una llista abans d’anar al supermercat ajuda a evitar compres impulsives i a aprofitar millor els aliments que tenim a casa.
Comparar preus: no sempre la marca més coneguda és la més econòmica. Comparar el preu per quilo o litre permet saber quin producte surt realment més a compte.
Revisar les factures: comprovar les tarifes de llum, gas, internet i telefonia pot ajudar a trobar alternatives més econòmiques.
Evitar les petites despeses innecessàries: els cafès fora de casa, les subscripcions que gairebé no fem servir o les compres per impuls poden acabar representant una quantitat considerable.
Reservar una petita quantitat per estalviar: encara que no sempre sigui possible, guardar una part dels ingressos ajuda a crear un coixí per afrontar imprevistos.
Foto: GETTY IMAGES