L’economista, director d’inversions d’Agisa a Andorra, publica Bons hàbits financers, una guia pràctica per ajudar a ordenar les finances personals i prendre decisions més conscients
ALBERT JANSÀ – Torredembarra, 5/10/2026
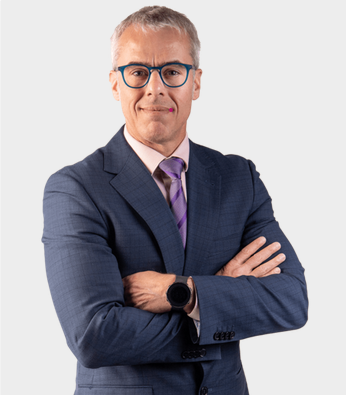
Parlar de diners continua sent, per a moltes persones, una qüestió incòmoda. Què gastem, què estalviem, com afrontem un imprevist o fins a quin punt podem assumir un deute són preguntes que formen part de la vida quotidiana, però que sovint no han anat acompanyades d’una educació financera suficient. Amb aquesta realitat al darrere, el torrenc Carles Anguera Bairaguet, professional del sector financer amb una dilatada experiència en les principals entitats d’Andorra i actual director d’inversions d’Agisa al Principat, ha publicat Bons hàbits financers. Com organitzar els teus diners i prendre millors decisions cada dia, una guia en català que aposta per una aproximació pràctica i allunyada dels tecnicismes.
Anguera explica que la idea d’escriure el llibre va sorgir, en bona part, de converses amb amics i familiars. “Sentia sovint frases com “invertir és per a rics”, “jo no aconsegueixo estalviar”, “és que no hi entenc” o “si inverteixo, encara ho perdré tot”, explica. Aquestes afirmacions li van fer veure que moltes persones viuen la relació amb els diners “amb una barreja de por, desconeixement i la sensació que el món financer no està fet per a elles”. Per a l’autor, però, el problema no és només la manca de coneixements. També hi ha una dificultat per convertir allò que sabem que hauríem de fer en comportaments que siguin sostenibles. “Podem tenir clar que hauríem d’estalviar o organitzar millor les despeses, però després arriba el dia a dia, amb presses, preocupacions i imprevistos”, assenyala.
Petites decisions que acaben sumant
El llibre parteix d’una idea senzilla: els hàbits quotidians poden tenir conseqüències importants a llarg termini. No només les grans decisions financeres, sinó també aquelles petites despeses que, repetides cada setmana o cada mes, acaben reduint el marge disponible. “Una despesa aïllada pot tenir poca importància, però la suma de moltes petites decisions pot acabar consumint el marge que necessitàvem per a altres coses”, explica Anguera. Entre els comportaments que considera més habituals hi ha mirar únicament el saldo del compte sense revisar realment en què es gasten els diners, acumular subscripcions que gairebé no s’utilitzen o deixar-se portar per compres a terminis sense calcular prou bé el cost total.
I hi ha un altre hàbit que l’autor considera especialment rellevant: deixar l’estalvi per al final del mes. “És molt habitual pensar ‘ja guardaré el que sobri’ “, però gairebé sempre apareix alguna altra destinació per als diners”, afirma. Per això proposa, sempre que la situació econòmica ho permeti, separar una quantitat assumible en el moment de cobrar. No es tracta d’establir una xifra ideal, sinó d’aconseguir una rutina que es pugui mantenir.
Estalviar no és només una qüestió d’organització
Anguera també fuig de la idea que qualsevol persona pot estalviar simplement si s’organitza millor. “Els ingressos i el cost de les necessitats bàsiques condicionen molt la capacitat d’estalvi”, recorda. En aquest sentit, considera important diferenciar entre els casos en què existeix un marge que no s’està gestionant bé i aquells en què els ingressos amb prou feines permeten cobrir les necessitats bàsiques. “Els bons hàbits ajuden a aprofitar el marge disponible, però no poden crear diners que no hi són”, afirma.
Quan sí que hi ha capacitat per estalviar, l’autor defensa començar amb una quantitat realista. L’objectiu no és aconseguir una xifra perfecta des del primer moment, sinó construir una rutina que es pugui mantenir també quan arribi un mes més complicat.
Un pressupost per a la vida real
Un dels conceptes que desenvolupa Bons hàbits financers és la necessitat de disposar d’un pressupost que sigui realista. I això significa, precisament, que ha d’estar pensat per a la vida real. “L’error més habitual és fer un pressupost per a una vida ideal, en lloc de fer-lo per a la vida que realment tenim”, explica. Un pressupost que no contempli una celebració, una despesa anual, un imprevist o fins i tot algun caprici difícilment serà sostenible.
Quan inevitablement apareix una despesa no prevista, la persona pot interpretar que ha fracassat i abandonar. Per evitar-ho, Anguera proposa entendre els diners a partir de quatre funcions: viure, gaudir, protegir i avançar. “Es tracta de trobar un repartiment que puguem sostenir i que ens ajudi a viure amb més tranquil·litat”, assenyala.
El deute: mirar més enllà de la quota mensual
Un altre dels àmbits que aborda el llibre és el deute. L’autor considera que no es pot valorar simplement com a «bo» o «dolent», sinó que cal tenir en compte què es finança, quin és el seu cost i si realment es pot assumir. “Un préstec per a un habitatge, una formació o un vehicle necessari pot tenir sentit, sempre que les condicions encaixin amb la nostra situació”, explica.
En canvi, alerta sobre la tendència a fixar-se únicament en l’import de la quota mensual. «Repartir una compra en quotes no la fa més barata ni necessàriament més assumible”, apunta. Per això recomana valorar el cost total, el termini i la suma de totes les quotes abans d’assumir un nou compromís financer.
La pausa abans de comprar
En un entorn en què les compres es poden fer en pocs segons i en què les promocions arriben constantment al mòbil, Anguera considera especialment important introduir una pausa. “Deixar una compra no urgent per a l’endemà ens pot ajudar a veure si realment la volem o si només estàvem reaccionant a una oferta, al cansament, a l’avorriment o a un impuls puntual”, explica.
També recomana parar atenció a determinades justificacions que ens fem a nosaltres mateixos: “m’ho mereixo”, “total, tampoc no em farà mal” o “és que està molt bé de preu”. L’objectiu, però, no és deixar de consumir. “Podem comprar coses que ens agraden i gaudir-ne. No es tracta de deixar de consumir, sinó d’aconseguir que aquestes decisions encaixin amb les nostres prioritats”, afirma.
Començar per conèixer la situació
Davant d’una persona que vulgui posar ordre a les seves finances, l’autor proposa començar per una acció aparentment senzilla: mirar la situació real. “Obrir els comptes i anotar què entra, què surt, quins pagaments s’acosten i quins deutes hi ha», explica. No cal començar amb eines sofisticades.
El primer objectiu és obtenir una fotografia de partida. És el primer pas del mètode CLARO que presenta al llibre: conèixer abans d’intentar canviar. “Abans d’intentar canviar-ho tot, necessitem saber d’on partim”, resumeix.
No cal ser economista
Un dels missatges centrals de Bons hàbits financers és que tenir una relació més ordenada amb els diners no requereix convertir-se en un expert en economia. “Per començar a organitzar els diners del dia a dia no cal ser economista”, assegura. Sí que considera necessari tenir uns coneixements bàsics, entendre els compromisos que assumim i demanar ajuda quan una decisió sigui especialment complexa.
Alhora, reivindica una educació financera més present des de l’escola. “La formació financera a les escoles encara està lluny del nivell que, al meu entendre, hauríem de tenir”, afirma. Per a Anguera, parlar d’educació financera és parlar també d’aspectes molt quotidians: arribar a final de mes, afrontar una reparació, planificar un projecte o poder prendre decisions amb menys pressió.
Tres accions per començar demà
Si hagués de resumir el contingut del llibre en tres accions immediates, l’autor ho té clar. La primera és mirar els comptes sense por i revisar-los periòdicament. La segona, sempre que hi hagi marge després de cobrir les necessitats essencials, separar una quantitat assumible en cobrar per començar a construir una reserva. I la tercera, fer una pausa abans de les compres no previstes.
“No cal transformar tota la vida financera de cop; cal començar amb un canvi que puguem repetir”, explica. Precisament aquesta és la filosofia que recorre tota l’obra: no prometre fórmules per fer-se ric ràpidament, sinó ajudar el lector a entendre millor les seves decisions i les seves conseqüències.
Un llibre que també ha canviat els hàbits de l’autor
L’escriptura del llibre, a més, ha tingut un efecte sobre el mateix Anguera. “L’hàbit que més he reforçat és el de parar-me de tant en tant i revisar les meves pròpies decisions”, explica. Perquè, com reconeix, “una cosa és saber què convé fer i una altra és aplicar-ho sempre”.
Aquesta mirada també resumeix l’esperit de Bons hàbits financers: no buscar la perfecció, sinó revisar-se, entendre millor les pròpies decisions i anar construint, pas a pas, una relació més conscient amb els diners. “Si el llibre ajuda algú a entendre millor les seves finances i a prendre decisions amb una mica més de criteri i tranquil·litat, ja haurà complert el seu objectiu”, conclou Anguera.
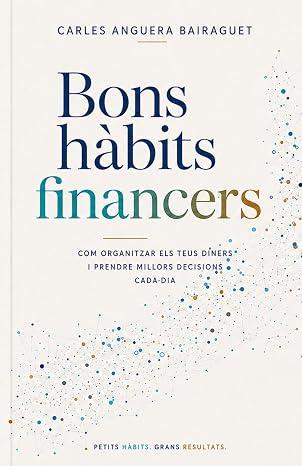
Bons hàbits financers. Com organitzar els teus diners i prendre millors decisions cada dia està disponible en edició en català i en format tapa tova. El llibre es pot adquirir a través d’Amazon, on es pot consultar el preu actual i fer-ne la comanda. El preu de venda és de 12,95 €.